为进一步拓宽师生学术视野,把握现代审计理论与实证研究前沿动态,我院邀请国家教育部重大人才计划入选者方军雄教授开展专题学术讲座,学院师生到场参与本次学术活动。
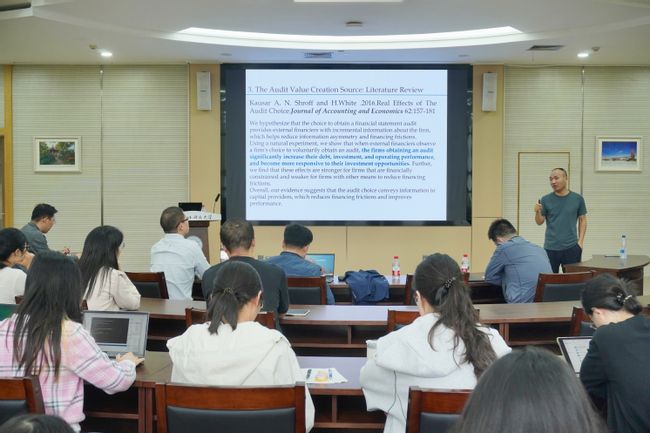
讲座中,方军雄教授围绕审计价值创造来源这一核心主题展开系统分享。他首先梳理IFAC、AICPA等机构对审计的经典定义,厘清年报审计、IPO债券审计、内控审计等现代审计多元业务场景,搭建起审计价值创造的理论分析框架。报告区分审计价值的传统本源与新兴次生源泉,阐释信息效应、治理效应、学习效应三条作用渠道:审计一方面提升会计信息可信度、缓解信息不对称、约束管理层机会主义行为,降低企业外部融资成本;另一方面审计师在执业过程中获取企业经营、风险相关的独特知识,能够辅助企业实体决策,实现知识的跨客户传递。
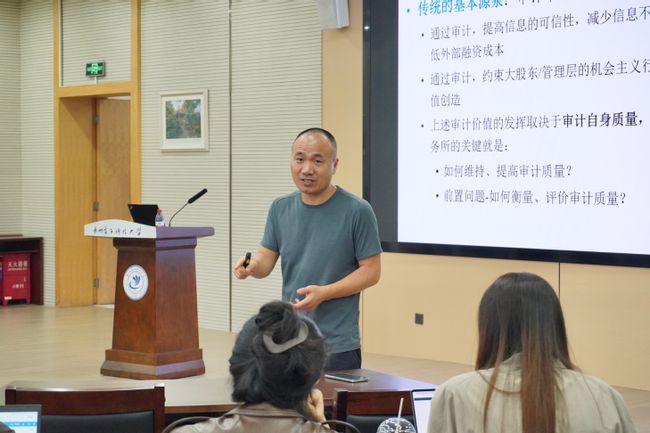
随后,方军雄教授聚焦关键审计事项(CAM/KAM)这一审计制度改革热点,结合宁德时代审计报告实例,讲解CAM的刻画维度、披露形式,系统梳理国内外前沿实证文献。讲座梳理了CAM对内部控制质量、税收行为、企业研发创新等方面的影响,同时也客观介绍学界关于CAM信息含量的不同研究结论。报告还分享多篇国际顶尖会计期刊的研究设计、发现与研究启示,为师生开展审计相关实证研究提供思路参考。
整场讲座理论框架清晰,理论与实务案例、学术文献紧密结合,内容丰富、前沿性强。讲座结束后,在场教师与方军雄教授开展热烈的交流研讨,老师们围绕审计价值机制、关键审计事项度量、实证识别策略、选题方向等问题积极提问,方军雄教授针对问题逐一细致回应,现场学术研讨氛围浓厚。
本次讲座帮助与会师生更加深入理解现代审计的价值逻辑,掌握关键审计事项领域的研究现状与争议,启发师生挖掘审计领域新的研究切入点。学院将持续开展力行会计大讲堂系列学术讲座,助力学院学科建设与师生科研能力提升。
一审:张诗滢
二审:李秀玉
三审:苏忠秦